
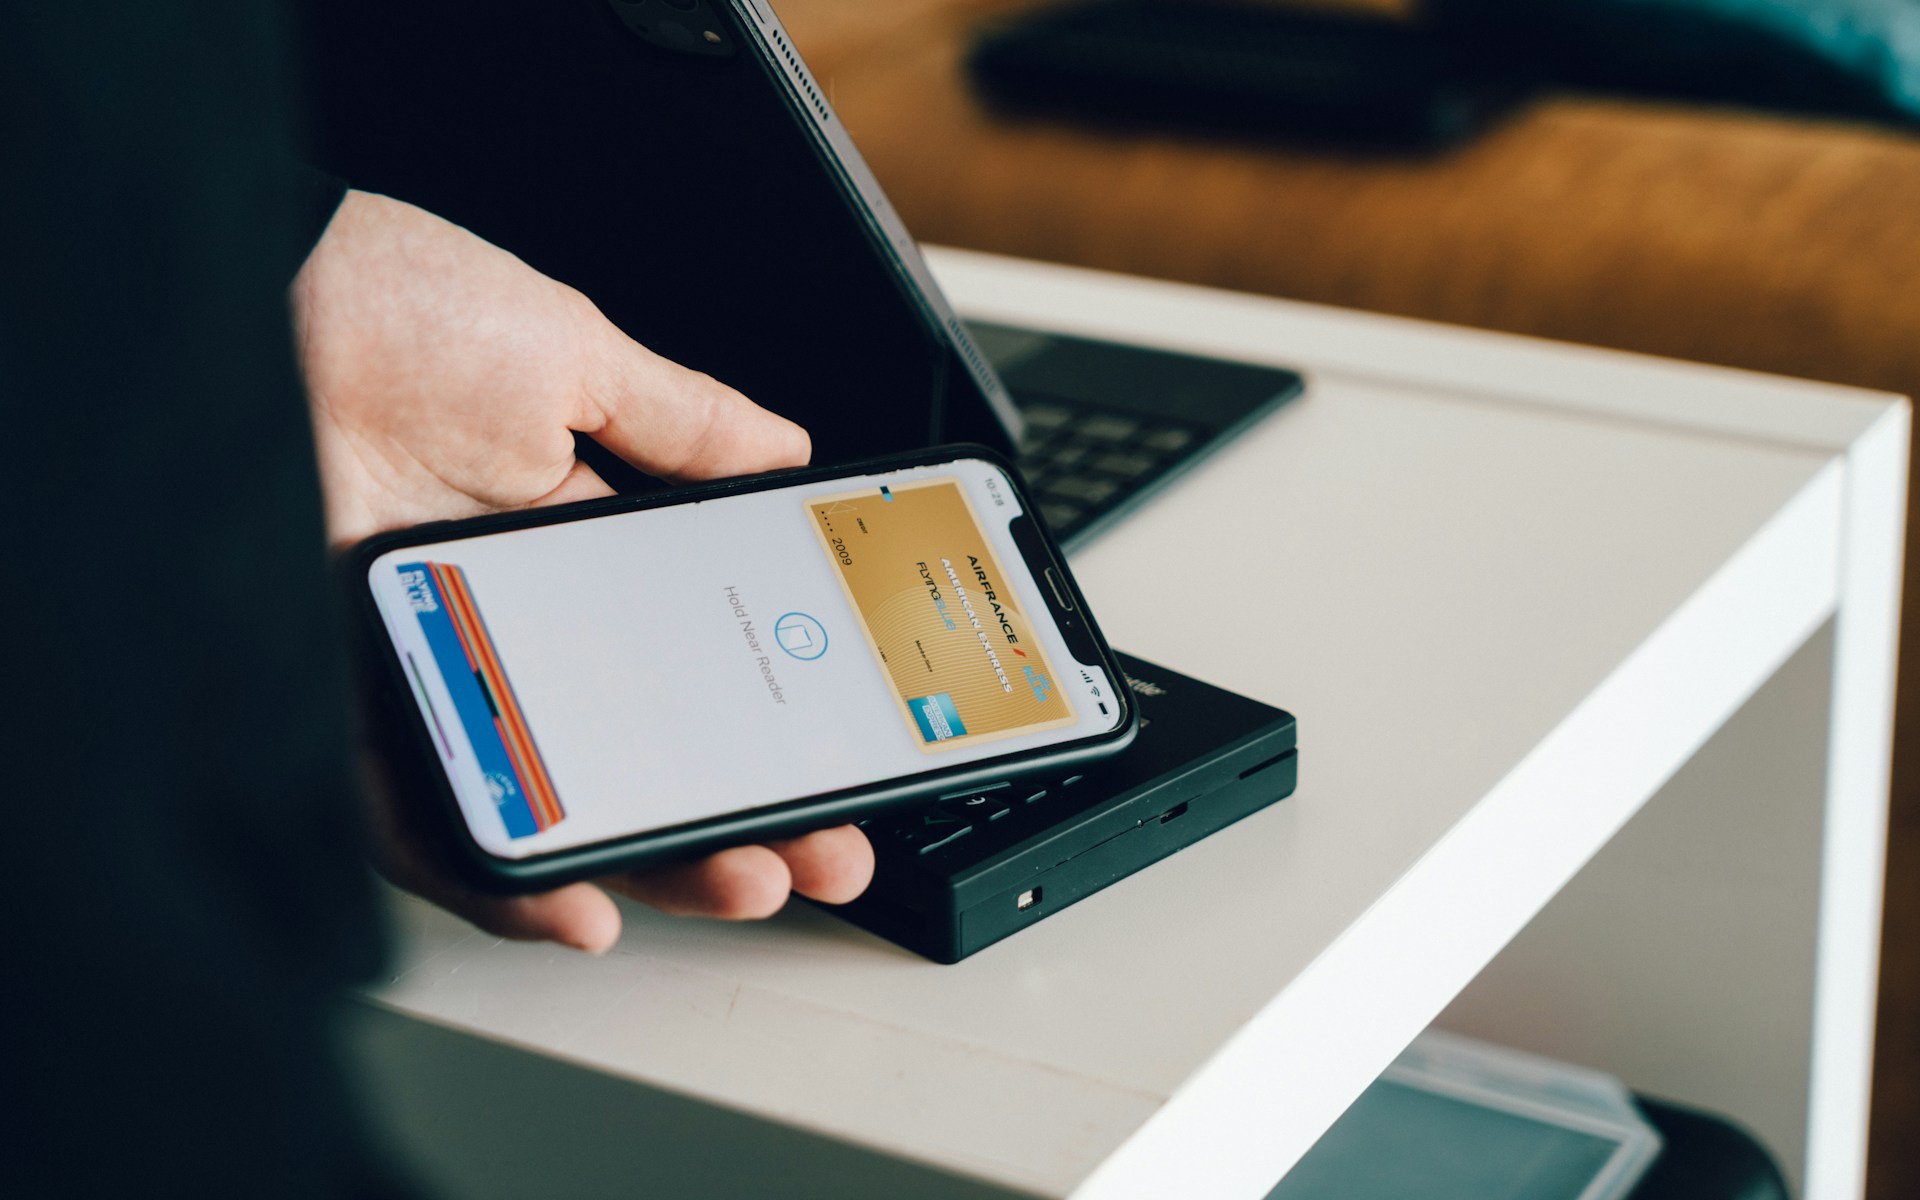
En los últimos días circuló en redes la idea de que “ya no se podrá pagar en efectivo”. No es así, al menos no todavía. Lo que ocurrió es que el 4 de noviembre de 2026 se publicó en la edición vespertina del Diario Oficial de la Federación el decreto que expide la Ley de Economía Digital para Pagos Digitales y Electrónicos, que entró en vigor al día siguiente. La ley abre la puerta a que, en ciertos sectores que definirá la Secretaría de Hacienda, el pago digital sea la única forma de pago. Y ese reloj ya corre: Hacienda tiene 15 días hábiles para decir cuáles son.
Para quien tiene un negocio, una gasolinera, una tienda de abarrotes o simplemente prefiere pagar con billetes, vale la pena entender qué dice la ley y, sobre todo, qué no dice.
De dónde viene la ley
El proyecto fue aprobado por el Congreso de la Unión el 20 de octubre; en el Senado pasó con 72 votos a favor y 37 en contra. Su objetivo declarado es promover el uso de medios de pago electrónicos —tarjetas de débito y crédito, transferencias SPEI, CoDi, códigos QR y pagos sin contacto con el celular— y ampliar la inclusión financiera, una meta que ya aparecía en la Política Nacional de Inclusión Financiera 2025-2030.
La ley se ocupa de tres frentes: cómo se contratan servicios financieros por vía digital, cómo deben aceptar pagos electrónicos las autoridades y los comercios, y un régimen especial para “sectores estratégicos” donde el efectivo podría dejar de recibirse.
Qué cambia para los comercios
Aquí está el matiz más importante. Para la generalidad de los negocios, la ley usa un verbo potestativo: los proveedores podrán implementar medios de pago digitales. No hay, por ahora, una obligación general de tener terminal ni de aceptar transferencias. Quien sí decida hacerlo debe habilitar la infraestructura, informar a sus clientes qué medios acepta, prever qué hacer cuando el sistema falle y promover su uso.
La situación cambia en los sectores estratégicos. Según el texto publicado, el artículo 13 faculta a Hacienda para determinar los sectores y actividades en los que el pago digital podrá ser la única forma de pago. Después, cada autoridad competente tendrá otros 15 días hábiles para emitir las reglas concretas: condiciones, requisitos y, muy relevante, una transición gradual. Hacienda no ha publicado aún su lista. La prensa especializada ha señalado que gasolineras y casetas de peaje serían de los primeros giros, pero eso no está en la ley y conviene esperar el documento oficial antes de dar algo por hecho.
¿Y si falla la terminal?
La ley prevé que, ante una contingencia que impida cobrar por medios electrónicos, se pueda pagar en efectivo o con cheque. Pero define la contingencia como un evento extraordinario, imprevisto o inevitable, es decir, caso fortuito o fuerza mayor. En términos prácticos: la falla ocasional del internet puede justificar recibir billetes ese día; “la terminal nunca sirve” no. La propia ley impide que la excepción se vuelva permanente o recurrente.
Bancos, CURP Digital y Expediente Digital Ciudadano
La parte que menos se ha comentado es, a mi juicio, la que más impacto inmediato tendrá en la vida diaria. Las entidades financieras —bancos, sofomes, sofipos, cooperativas de ahorro, fintech y, en general, quien otorgue crédito al público de forma habitual— deberán aceptar el Expediente Digital Ciudadano cuando el usuario lo pida, y los documentos que contenga tendrán los mismos efectos jurídicos que los de papel. También podrán aceptar la CURP Digital como medio de identificación para contratar servicios a distancia, sin que sea la única opción.
Ojo con un detalle: la definición de “entidades” es amplia. Una mueblería o una tienda de electrodomésticos que vende a plazos de forma habitual podría quedar alcanzada. Si tu empresa financia a sus clientes, revisa con tu asesor si entras en ese supuesto.
Además, el Banco de México, junto con la CNBV, podrá exigir que las terminales punto de venta acepten pagos con código QR, homologar la experiencia de las aplicaciones bancarias y crear nuevas herramientas de transferencia. Los tres órdenes de gobierno, por su parte, deberán aceptar pagos digitales en sus trámites, con el presupuesto que ya tienen asignado: la ley no da recursos adicionales.
Lo que la ley no resuelve
Hay dos huecos que, como abogado, me parecen relevantes. El primero: la ley no trae un régimen de sanciones propio. Su exigibilidad dependerá de las disposiciones que emitan Hacienda, Banxico y las autoridades sectoriales, y de las leyes especiales de cada materia. Una obligación sin sanción clara suele traducirse en cumplimiento desigual.
El segundo es de fondo. La Ley Monetaria reconoce a los billetes del Banco de México poder liberatorio ilimitado: sirven para pagar cualquier obligación. Que una ley posterior permita que, en ciertos sectores, el efectivo no se acepte, abre una discusión jurídica que no dudo terminará en tribunales, sobre todo si las reglas sectoriales llegan sin transición suficiente o afectan a personas sin cuenta bancaria. Que la última palabra sobre qué sectores quedan fuera del efectivo la tenga una dependencia del Ejecutivo y no el Congreso es otro punto que dará de qué hablar.
Qué conviene hacer
Si eres consumidor, nada cambia hoy en la tienda de la esquina. Si no tienes cuenta, es buen momento para conocer las cuentas de nivel básico, que suelen abrirse solo con identificación. Y si te enfrentas a un cobro en un sector donde ya rija la obligación digital, pide que te indiquen la disposición que lo establece; si no existe, el comercio no puede ampararse en esta ley para rechazar tus billetes.
Si tienes un negocio, sigue de cerca la publicación de Hacienda en las próximas semanas. Si tu giro aparece, tendrás un periodo de transición, pero conviene cotizar desde ya terminal, QR o cobro por CoDi/DiMo y, muy importante, documentar cualquier falla técnica: si algún día necesitas justificar que cobraste en efectivo por una contingencia, la bitácora será tu mejor prueba.
Si diriges una entidad financiera o vendes a crédito, revisa tus procesos de identificación de clientes para recibir la CURP Digital y el Expediente Digital Ciudadano, y ajusta tus políticas de conocimiento del cliente para que no choquen con la nueva obligación.
Quien quiera ampararse contra la ley debe tener presente que, por regla general, una norma se impugna cuando entra en vigor o con su primer acto de aplicación. En este caso, lo más probable es que el agravio concreto llegue con las reglas sectoriales, no con la ley misma. En el blog ya explicamos ante qué juez se pide amparo cuando un banco bloquea una cuenta, un tema que se cruza con esta nueva etapa del sistema financiero, y también cómo se tramitaron los amparos contra el registro de celulares, otro caso de identidad digital impuesta por regulación.
En pocas palabras
La ley no prohíbe el efectivo; crea el mecanismo para que deje de aceptarse en algunos lugares. El documento que realmente importa todavía no existe: es la lista de sectores que Hacienda debe publicar en las próximas semanas. Hasta entonces, el billete sigue siendo dinero de curso legal en cualquier mostrador.
Fuentes
- DOF: Decreto por el que se expide la Ley de Economía Digital para Pagos Digitales y Electrónicos (4 de noviembre de 2026)
- Expansión: Gobierno publica la Ley de Economía Digital en el DOF
- Verificado: Falso que la Ley de Economía Digital elimine el uso de efectivo
- Basham: Se publica la Ley de Economía Digital para Pagos Digitales y Electrónicos
- Santamarina y Steta: Nueva Ley de Economía Digital, principales cambios
Este artículo es informativo y no constituye asesoría legal.
¿Necesitas un abogado?
En Juristalia encuentras abogados con cédula profesional verificada en todo México. Compara perfiles y agenda tu consulta por videollamada, llamada o chat.
¿Eres abogado?
Crea tu perfil gratis en Juristalia, recibe clientes de tu ciudad y cobra tus consultas en línea.

 Google